NaqaD by Kamelpay
- 2.27Kالمراجعات
- 4.6
- المطوّر
- kamelpay
- تاريخ الإصدار
- 13/12/2021
لقطات الشاشة
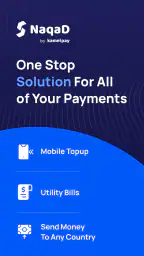
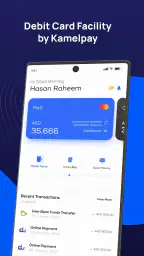
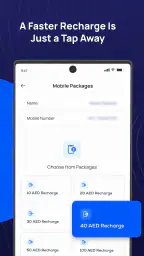
تطبيق NaqaD من Kamelpay يحاول أن يجعل الدفع الرقمي أقرب إلى أداة يومية للشركات، وليس مجرد وسيلة لإتمام عملية واحدة ثم نسيانها. عند تجربته، كان الانطباع الأول واضحًا: الفكرة موجهة إلى صاحب نشاط تجاري يحتاج إلى تنظيم المدفوعات والتعامل معها من مكان واحد، بدل الاعتماد على النقد أو التنقل بين حلول متفرقة. هذا يجعله مختلفًا عن تطبيقات المحافظ الشخصية التي تركز على تحويل الأموال بين الأفراد أو متابعة المصروفات المنزلية.
ينتمي التطبيق إلى فئة الشؤون المالية وحلول الدفع للأعمال، وتطوره شركة kamelpay. وهو متاح مجانًا، مع تصنيف عمري PEGI 3، ويعمل على الأجهزة التي تستخدم أندرويد 7.0 أو أحدث. هذه نقطة عملية مهمة؛ فصاحب متجر صغير أو موظف مسؤول عن التحصيل لا يحتاج بالضرورة إلى هاتف حديث حتى يبدأ في استخدامه.
في البداية، قد يبدو NaqaD مناسبًا لمن يريد اختصار خطوات الدفع، لكن قيمته الحقيقية لا تظهر في لحظة التثبيت. السؤال الأهم بالنسبة لي هو: هل سيظل مفيدًا بعد انتهاء حماس التجربة الأولى؟ وهل يضيف شيئًا إلى روتين العمل اليومي، أم يصبح تطبيقًا آخر موجودًا على الهاتف بلا استخدام منتظم؟ بعد النظر إلى طريقة استخدامه كحل دفع للشركات، أراه أداة تستحق التجربة عندما تكون لديك حاجة فعلية إلى تنظيم التحصيل، لا لمجرد إضافة تطبيق مالي جديد.
من الانطباع الأول إلى الاستخدام اليومي
لماذا يجذب الانتباه في الأسبوع الأول؟
أول ما يلفت النظر في NaqaD هو وضوح توجهه. التطبيق لا يحاول أن يكون دفتر مصروفات شخصيًا أو منصة ترفيهية أو خدمة عامة لكل شيء؛ بل يضع نفسه في مساحة الدفع التجاري. هذا التركيز يساعد المستخدم على فهم سبب وجوده بسرعة، خصوصًا إذا كان يدير متجرًا أو يقدم خدمة ويحتاج إلى وسيلة أكثر ترتيبًا من الاعتماد الكامل على النقد.
في الأسبوع الأول، تكون الفائدة الأكبر هي بناء تصور أوضح عن مكانة التطبيق داخل العمل. هل سيستخدمه صاحب المتجر عند نقطة البيع؟ هل سيكون أداة يتعامل معها الموظف المسؤول عن التحصيل؟ أم سيكون جزءًا من عملية أوسع تشمل متابعة المدفوعات بعد انتهاء ساعات العمل؟ الإجابة تختلف من نشاط إلى آخر، ولذلك لا أنصح بتثبيته قبل تحديد المشكلة التي تريد حلها.
في سيناريو يومي واقعي، يمكن لصاحب متجر صغير أن يخصص NaqaD للمدفوعات التي تصل أثناء ساعات الازدحام، ثم يراجع ما تم تحصيله في نهاية اليوم بدل محاولة تذكر كل عملية نقدية أو البحث في محادثات متفرقة. الفائدة هنا ليست في أن التطبيق يلغي الحاجة إلى الانتباه، بل في أنه يمنح عملية الدفع مكانًا محددًا داخل روتين العمل.
ومن الاستخدامات المفيدة أيضًا أن يتفق صاحب النشاط مع الموظف على خطوات ثابتة: فتح التطبيق قبل بدء العمل، تنفيذ التحصيل من خلاله عند الحاجة، ثم مراجعة العمليات قبل إغلاق اليوم. هذا النوع من الروتين أكثر أهمية من كثرة المزايا؛ لأن أي حل مالي يفقد قيمته إذا بقي استخدامه عشوائيًا أو اقتصر على أيام معينة.
أرى أن التطبيق يناسب أكثر الأعمال التي تتعامل مع مدفوعات متكررة وتريد تقليل الاعتماد على الذاكرة والدفاتر. أما من يحتاج إلى تحويل شخصي عابر أو دفع نادر جدًا، فقد لا يشعر بفارق كبير مقارنة بالطريقة التي اعتادها. وجود تطبيق مجاني لا يعني أن وقت التعلم والمتابعة بلا تكلفة؛ فكل أداة جديدة تحتاج إلى مكان واضح في سير العمل.
ما الذي يجب ترتيبه قبل الاعتماد عليه؟
قبل أن تجعل NaqaD جزءًا من عملية البيع، من الأفضل أن تحدد من سيكون مسؤولًا عن استخدامه، وكيف ستتم مطابقة المدفوعات مع الطلبات أو الخدمات المقدمة. هذه الخطوة تبدو بسيطة، لكنها تمنع مشكلة شائعة: وصول الدفع بنجاح، ثم عدم معرفة الموظف لأي طلب يعود أو من كان مسؤولًا عن تسجيله.
أنصح أيضًا بتجربة التطبيق في فترة هادئة بدل تقديمه لأول مرة أثناء ازدحام المتجر. الهدف ليس فقط معرفة طريقة الدفع، بل اختبار ما إذا كان الموظفون يفهمون الخطوات نفسها، وما إذا كان صاحب النشاط يستطيع مراجعة العمليات دون الرجوع إلى أكثر من مصدر. هذه التجربة المبكرة تكشف الاحتكاك الحقيقي الذي قد لا يظهر عند قراءة الوصف المختصر.
ومن المفيد وضع قاعدة داخلية للتعامل مع الحالات غير المعتادة: ماذا تفعل إذا اعتقد العميل أن العملية لم تكتمل؟ ماذا تفعل إذا أُغلقت شاشة التطبيق قبل تسجيل النتيجة؟ لا أتعامل مع NaqaD كبديل عن نظام محاسبي كامل، لذلك تبقى المطابقة اليومية والتوثيق الداخلي مسؤولية النشاط نفسه. التطبيق قد يسهل الدفع، لكنه لا يعفيك من إدارة الحسابات بعناية.
هذه النقطة تفرق بين الاستخدام الناجح والاستخدام المرتبك. صاحب النشاط الذي يربط كل عملية بطلب أو فاتورة داخل نظامه سيحصل على قيمة أكبر، بينما من يكتفي بفتح التطبيق عند الحاجة ثم يترك بقية التفاصيل للذاكرة قد يواجه ارتباكًا لاحقًا، مهما كانت عملية الدفع نفسها سهلة.
المقارنة مع البدائل المعتادة
البديل الأول هو النقد، وهو مباشر ولا يحتاج إلى هاتف أو تدريب، لكنه يفرض عبء العد والحفظ والمراجعة. NaqaD يكون أفضل عندما تكون المشكلة الأساسية هي تنظيم التحصيل وتقليل التعامل اليدوي، لا عندما تكون كل المعاملات صغيرة ونادرة ولا تسبب أي ارتباك.
البديل الثاني هو استخدام تطبيقات التحويل أو المحافظ الشخصية. هذه الخدمات قد تكون مألوفة للعملاء، لكنها ليست دائمًا مناسبة لإدارة نشاط تجاري يحتاج إلى روتين واضح للمدفوعات. هنا تكمن ميزة التوجه التجاري في NaqaD: فهو يخاطب احتياج الشركة أو المتجر بدل الاكتفاء بفكرة إرسال المال من شخص إلى آخر.
أما البديل الثالث فهو جهاز نقاط بيع أو نظام محاسبي متكامل. هذا الخيار قد يكون أقوى للأنشطة التي تحتاج إلى مخزون وفواتير وتقارير تفصيلية وإدارة موظفين، لكنه قد يكون أثقل من اللازم لمشروع صغير يريد حلًا عمليًا للدفع فقط. لذلك لا أرى NaqaD منافسًا مباشرًا لكل نظام احترافي؛ بل أراه أقرب إلى طبقة دفع يمكن أن تكون مناسبة عندما لا تحتاج إلى منظومة تشغيل كاملة.
القيمة الأساسية هنا ليست استبدال كل أدواتك، بل جعل الدفع التجاري أكثر قابلية للتكرار والمراجعة. إذا كنت تبحث عن محاسبة شاملة، فمن الأفضل أن تنظر إلى NaqaD كجزء من العملية لا كبديل كامل عنها.
هل تستمر الفائدة بعد الشهر الأول؟
بعد مرور الحماس الأول، يبدأ الاختبار الحقيقي. التطبيق المالي لا ينجح لأنه يبدو مفيدًا عند التثبيت، بل لأنه يوفر سببًا للعودة إليه في كل يوم عمل أو في كل دورة تحصيل. بالنسبة لي، تستمر قيمة NaqaD عندما يصبح مرتبطًا بلحظة محددة: استلام دفعة، مراجعة حركة اليوم، أو تسوية ما تم تحصيله مع الطلبات.
أما إذا لم يكن لديك تدفق منتظم للمدفوعات، فسيتحول التطبيق بسهولة إلى أداة نادرة الاستخدام. وهذا ليس عيبًا تقنيًا بالضرورة، بل نتيجة طبيعية لطبيعة التطبيق. لا يحتاج كل نشاط إلى حل دفع مخصص، ولا ينبغي لصاحب عمل صغير أن يضيف خطوات جديدة إذا كانت طريقته الحالية واضحة ولا تسبب أخطاء.
عدد المستخدمين والتقييمات يعطيان مؤشرًا على وجود اهتمام حقيقي بالخدمة؛ فالتطبيق لديه متوسط تقييم 4.6 من نحو 26 ألف تقييم، مع أكثر من مئة ألف عملية تثبيت. هذه الأرقام تجعلني أكثر استعدادًا لتجربته، لكنها لا تضمن أن يناسب كل نشاط. تجربة الدفع تعتمد على طريقة عملك، وعلى مدى التزام فريقك، وعلى نوع العملاء الذين تتعامل معهم.
الإصدار الحالي هو 2.9.0، وهذا يعني أن التطبيق ليس في صورة أولية تمامًا، لكنني لا أتعامل مع رقم الإصدار وحده كدليل على اكتمال كل ما يحتاجه النشاط التجاري. الأهم هو أن تراقب تجربتك أنت: هل قلّ الوقت الذي تقضيه في المراجعة؟ هل أصبحت الأخطاء أسهل في الاكتشاف؟ هل يتعامل الموظفون معه دون الرجوع إليك في كل خطوة؟ هذه أسئلة أكثر فائدة من الانبهار بالتطبيق في أول يوم.
للحفاظ على قيمته شهرًا بعد شهر، أقترح مراجعة قصيرة في نهاية كل أسبوع: قارن المدفوعات المسجلة بما تتوقعه من المبيعات، لاحظ أي خطوة تسبب تأخيرًا، وتأكد من أن كل شخص يستخدم الطريقة نفسها. هذا لا يحتاج إلى جلسة طويلة، لكنه يمنع تراكم الفوضى. كما أن تدريب موظف بديل على العملية يحمي النشاط من الاعتماد على شخص واحد يعرف التطبيق.
عبء الصيانة والمتابعة
لا أرى أن استخدام NaqaD يتطلب صيانة تقنية معقدة من صاحب النشاط، لكن توجد صيانة تشغيلية لا ينبغي تجاهلها. يجب التأكد من أن الهاتف جاهز، وأن الشخص المسؤول يعرف متى يستخدم التطبيق، وأن المدفوعات لا تختلط مع الملاحظات الشخصية أو السجلات الورقية. هذه التفاصيل الصغيرة هي التي تحدد ما إذا كانت الأداة ستوفر وقتًا أم ستضيف طبقة جديدة من المتابعة.
ومن الأفضل ألا تجعل التطبيق المصدر الوحيد للمعلومة قبل أن تتأكد من أن سير العمل مستقر. في البداية، احتفظ بطريقة تحقق داخلية بسيطة، مثل مطابقة المدفوعات مع الطلبات في نهاية اليوم. بعد أن يثبت الروتين نفسه، يمكنك تقليل الخطوات المكررة. الاعتماد الكامل منذ اللحظة الأولى قد يجعل اكتشاف الخطأ أصعب، خصوصًا إذا كان الفريق صغيرًا ولا توجد مراجعة ثانية.
بالنسبة إلى صاحب متجر يعمل وحده، قد تكون الصيانة سهلة لأن الشخص نفسه ينفذ الدفع ويراجعه. أما في نشاط به أكثر من موظف، فالمشكلة ليست في فتح التطبيق فقط، بل في توحيد السلوك: من يبدأ العملية؟ من يتأكد من نتيجتها؟ ومن يتابع الحالات المعلقة؟ كلما زاد عدد الأشخاص، زادت أهمية التعليمات الداخلية حتى لا يتحول التطبيق إلى أداة يستخدمها كل موظف بطريقة مختلفة.
كما أن الحفاظ على نظام تشغيل قديم نسبيًا قد يكون ميزة لبعض الأجهزة، لأن الحد الأدنى المطلوب هو أندرويد 7.0. لكن توافق النظام وحده لا يعني أن كل هاتف قديم سيكون مناسبًا للاستخدام التجاري المريح؛ فسرعة الجهاز واستقرار الاتصال وتجهيز الهاتف للعمل عوامل عملية يجب اختبارها في بيئتك أنت، دون افتراض أن التطبيق سيعالج كل مشكلة مرتبطة بالجهاز.
متى يبدأ التعب من التطبيق؟
مصدر التعب الأول هو تكرار الخطوات إذا لم يكن التطبيق متوافقًا مع طريقة العمل الحالية. إذا اضطررت إلى تسجيل العملية في NaqaD، ثم إعادة كتابتها يدويًا في دفتر، ثم نقلها مرة ثالثة إلى نظام آخر، فلن تشعر بأنك حصلت على حل شامل. في هذه الحالة، قد يكون النظام المتكامل أو جهاز نقاط البيع أنسب، حتى لو كان أكثر تكلفة أو يحتاج إلى إعداد أطول.
مصدر آخر للإرهاق هو توقع أن يحل تطبيق الدفع مشكلات المحاسبة كلها. NaqaD قد يكون مفيدًا في جانب التحصيل، لكنه لا ينبغي أن يدفعك إلى إهمال الفواتير أو المصروفات أو تسوية الحسابات. عندما تكون لديك التزامات مالية متعددة، ستحتاج إلى أدوات أو إجراءات إضافية. تجاهل هذا الواقع يجعل التوقعات أعلى من قدرة أي تطبيق دفع منفرد.
وقد يتعب بعض المستخدمين من الحاجة إلى تغيير عادات العملاء. بعض العملاء يفضلون النقد، وبعضهم لا يريد تجربة طريقة جديدة في كل متجر. لذلك، لا أنصح بإلغاء الطريقة المعتادة فورًا. الأفضل تقديم NaqaD كخيار عملي، ثم ملاحظة مدى تقبل العملاء له. إذا كان معظم جمهورك يطلب الدفع النقدي أو يواجه صعوبة في استخدام الحل الرقمي، فقد تكون الفائدة محدودة مهما كان التطبيق منظمًا.
هناك أيضًا تعب مرتبط بالاعتماد على الهاتف في لحظة البيع. البطارية، الإشعارات، ضعف الاتصال أو استخدام جهاز مشترك قد يقطع سلاسة العملية. لا أذكر ذلك باعتباره عيبًا خاصًا بالتطبيق، بل كتكلفة طبيعية لأي حل دفع يعتمد على الهاتف. إذا كان نشاطك لا يحتمل أي توقف عند نقطة التحصيل، فقد تحتاج إلى تجهيز بديل واضح بدل الاعتماد على تطبيق واحد.
ومن ناحية أخرى، لا ينبغي أن نخلط بين كثرة التقييمات وبين الملاءمة الشخصية. متوسط 4.6 يبدو مطمئنًا، لكن تقييمات المستخدمين تعكس تجارب متنوعة. متجر صغير يعمل بطريقة بسيطة قد يجد التطبيق مناسبًا، بينما شركة تحتاج إلى تقارير متقدمة وتكاملات كثيرة قد تفضل نظامًا مختلفًا. الرقم يساعد في اتخاذ قرار التجربة، لكنه لا يغني عن اختبار سير العمل الفعلي.
من يناسبه NaqaD ومن الأفضل أن يتجاوزه؟
أرشحه لصاحب مشروع صغير يريد تنظيم المدفوعات دون البدء مباشرة في نظام ثقيل، وللمتجر الذي يتعامل مع عمليات متكررة ويحتاج إلى تقليل الاعتماد على النقد، وللفريق الذي يستطيع الاتفاق على إجراء موحد للتحصيل والمراجعة. كما قد يكون مفيدًا لمن يريد تجربة حل مجاني قبل الالتزام بأداة تجارية أكبر.
أما إذا كنت تدير شركة تحتاج إلى محاسبة متقدمة، أو إدارة مخزون، أو تقارير مالية واسعة، أو ربط عدة فروع ضمن نظام واحد، فلا أراه كافيًا بمفرده. كذلك لن يكون الخيار الأفضل لمن لا يملك استخدامًا منتظمًا للدفع الرقمي أو لمن يفضل عدم تغيير طريقته الحالية ما دامت لا تسبب له أخطاء أو تأخيرًا.
السؤال العملي الذي يجب أن تطرحه على نفسك هو: ما المشكلة التي سأحلها في أول أسبوع؟ إذا كانت الإجابة واضحة، مثل صعوبة متابعة المدفوعات أو كثرة الاعتماد على النقد، فالتجربة منطقية. إذا كانت الإجابة مجرد الرغبة في تجربة تطبيق مالي جديد، فقد تختفي الفائدة بسرعة لأن الاستخدام لن يرتبط بعادة ثابتة.
الحكم على القيمة طويلة المدى
بعد تجاوز مرحلة الفضول، أرى أن NaqaD يملك فرصة حقيقية للبقاء على هاتف صاحب النشاط عندما يدخل في روتين واضح. قوته ليست في كونه تطبيقًا عامًا للجميع، بل في تركيزه على الدفع للشركات وعلى الحاجة إلى جعل التحصيل جزءًا من عملية يمكن تكرارها ومراجعتها. هذا التركيز يمنحه سببًا عمليًا للوجود لدى الفئة المناسبة.
في المقابل، لا أعدّه حلًا سحريًا ولا بديلًا تلقائيًا عن النقد أو المحاسبة أو أنظمة نقاط البيع المتقدمة. قيمته ترتفع عندما يكون النشاط صغيرًا أو متوسطًا، والمدفوعات متكررة، والفريق مستعدًا لتطبيق إجراء ثابت. وتنخفض عندما تحتاج إلى منظومة مالية واسعة أو عندما لا توجد مشكلة فعلية في الطريقة الحالية.
أحببت أن التطبيق متاح مجانًا، وأن متطلبات تشغيله لا تستبعد الأجهزة التي لم تعد حديثة. كما أن وجوده منذ 13/12/2021 يمنحه حضورًا يتجاوز تجربة عابرة، مع استمرار استخدامه في السوق حتى الإصدار الحالي. لكن الاستمرارية بالنسبة لي لا تقاس بمدة وجود التطبيق فقط؛ بل بقدرته على توفير وقت وتقليل ارتباك في كل أسبوع عمل.
إذا قررت تجربته، ابدأ بنشاط أو فترة محددة، وراقب ثلاث نقاط: سرعة إتمام الدفع، سهولة مطابقة العمليات، ومدى التزام الموظفين بالطريقة نفسها. لا تنتقل إليه بالكامل قبل أن تعرف كيف ستتعامل مع الحالات غير المعتادة، ولا تترك السجلات الداخلية لمجرد أن الدفع أصبح رقميًا.
خلاصة رأيي أن NaqaD يستحق مساحة دائمة عندما يكون لديك احتياج تجاري واضح ومتكرر، وليس لمجرد أنه تطبيق مجاني في فئة مالية مزدحمة. بالنسبة لصاحب متجر صغير أو مقدم خدمة يريد بداية أبسط في حلول الدفع الرقمية، قد يكون خيارًا عمليًا يستمر معه بعد انتهاء novelty التجربة. أما من يبحث عن نظام مالي شامل، فسيحتاج إلى أداة أوسع، وقد يكون من الأفضل له استخدام NaqaD -إن اختاره- كجزء محدود من العملية لا مركزها الكامل.
أبرز المزايا
- واجهة عربية بسيطة وسهلة الاستخدام للمستخدمين الجدد
- إمكانية متابعة الرصيد والمعاملات من مكان واحد
- دعم المدفوعات الرقمية دون الحاجة للتعامل النقدي
- إشعارات تساعد على مراقبة العمليات المالية فورًا
- خيار عملي لإدارة المدفوعات اليومية عبر الهاتف
القيود
- قد تختلف الخدمات المتاحة حسب البلد والبنك المرتبط بالحساب
- يتطلب التسجيل إدخال بيانات شخصية والتحقق من الهوية
- الاعتماد الكامل على الإنترنت قد يعيق الاستخدام عند ضعف الشبكة
- قد تُطبق رسوم على بعض التحويلات أو عمليات الدفع
- تحتاج بعض العمليات إلى وقت للمراجعة أو تأكيد المعاملة
الأسئلة الشائعة
ما هو تطبيق NaqaD by Kamelpay وما الخدمات التي يقدمها؟
تطبيق NaqaD by Kamelpay هو محفظة وخدمة دفع رقمية تهدف إلى تسهيل إدارة الأموال وإجراء المدفوعات من الهاتف. من خلاله يمكن للمستخدم، بحسب البلد والميزات المتاحة، إرسال الأموال واستلامها، دفع بعض الفواتير أو المشتريات، ومتابعة الرصيد وسجل العمليات. تختلف الخدمات والحدود والرسوم حسب الدولة ونوع الحساب، لذلك يُنصح بمراجعة التفاصيل داخل التطبيق قبل استخدامه.
هل تطبيق NaqaD by Kamelpay آمن للاستخدام وحماية البيانات؟
يعتمد التطبيق عادةً على وسائل أمان مثل تسجيل الدخول، التحقق من هوية المستخدم، ورمز سري أو وسائل تحقق إضافية لحماية الحساب والمعاملات. ومع ذلك، لا توجد خدمة رقمية خالية تماماً من المخاطر؛ لذا يجب تنزيل التطبيق من المتجر الرسمي، وتجنب مشاركة كلمة المرور أو رموز التحقق، وعدم فتح الروابط المشبوهة. كما يُفضّل تفعيل قفل الهاتف وتحديث التطبيق باستمرار.
كيف يمكن إنشاء حساب في NaqaD by Kamelpay وما المتطلبات اللازمة؟
يتطلب إنشاء الحساب غالباً إدخال رقم هاتف صالح وإنشاء بيانات دخول، وقد يطلب التطبيق معلومات شخصية ووثائق رسمية لإتمام التحقق من الهوية، خصوصاً عند تفعيل خدمات مالية أو حدود استخدام أعلى. يجب التأكد من أن البيانات المدخلة مطابقة للوثائق، وأن رقم الهاتف متاح لاستقبال رسائل التحقق. قد تختلف خطوات التسجيل والمستندات المطلوبة وفقاً للبلد واللوائح المحلية.
هل توجد رسوم أو حدود على التحويلات والمدفوعات في NaqaD by Kamelpay؟
قد يفرض NaqaD by Kamelpay رسوماً على بعض العمليات، مثل التحويلات أو السحب أو شحن الرصيد، كما قد يضع حدوداً يومية أو شهرية للمبالغ المسموح بها. لا يمكن افتراض أن جميع الخدمات مجانية، لأن الرسوم والحدود قد تتغير بحسب نوع العملية، الحساب، الدولة، أو الجهة المستلمة. قبل تأكيد أي معاملة، راجع ملخص العملية داخل التطبيق للتأكد من التكلفة النهائية.
هل يعمل NaqaD by Kamelpay على جميع أجهزة Android وiPhone؟
يعمل التطبيق على الأجهزة المدعومة التي تستوفي إصدار نظام التشغيل ومتطلبات التوافق المحددة في Google Play أو App Store. قد لا تتوفر بعض الميزات على الأجهزة القديمة أو في جميع الدول، كما يمكن أن تتأثر الخدمة بجودة الإنترنت أو توفر النظام المصرفي المحلي. قبل التنزيل، تحقق من اسم المطور، التقييمات، الأذونات المطلوبة، وإصدار النظام المتوافق مع هاتفك.


